
Beihilfe bei Dienstunfähigkeit: Was gilt im Verfahren und im Ruhestand?
Der umfassende Ratgeber



Bleibt der Beihilfeanspruch bestehen, wenn eine Dienstunfähigkeit im Raum steht? Und steigen die Leistungen des Dienstherrn im Ruhestand automatisch an? Eine drohende oder festgestellte Dienstunfähigkeit verunsichert Beamte nicht nur hinsichtlich der beruflichen Zukunft, sondern wirft elementare Fragen zur Absicherung der eigenen Krankheitskosten auf. Die Beihilfe bei Dienstunfähigkeit richtet sich dabei nicht nach der Schwere einer Diagnose, sondern folgt strikt dem beamten- und versorgungsrechtlichen Status. Während eines laufenden Untersuchungsverfahrens bleibt die gewohnte Beihilfeberechtigung grundsätzlich in vollem Umfang erhalten. Erst mit der tatsächlichen Zurruhesetzung und dem Bezug von Versorgungsbezügen ändert sich bei vielen Beamtengruppen der Bemessungssatz, was eine rechtzeitige Abstimmung mit der privaten Krankenversicherung erfordert.
Inhaltsverzeichnis:
- Das Wichtigste in Kürze für Schnellleser
- Was ist die Beihilfe?
- Bleibt die Beihilfe während des Dienstunfähigkeitsverfahrens bestehen?
- Wie hoch ist die Beihilfe bei Dienstunfähigkeit im Ruhestand?
- Was ändert sich bei der privaten Krankenversicherung?
- Wann gelten andere Regeln?
- Entscheidet die Beihilfestelle über die Dienstunfähigkeit?
- Checkliste: So bereiten Sie Beihilfe und PKV auf den Ruhestand vor
- Unterstützung im Verfahren: Sicher in den Ruhestand starten
- Fazit: Rechtssicherheit und Weitsicht schützen vor Versorgungslücken
- Häufige Fragen zur Beihilfe bei Dienstunfähigkeit

Das Wichtigste in Kürze für Schnellleser
- Kein Schutzverlust im Verfahren: Eine reine Dienstunfähigkeitsprüfung oder längere Krankschreibung ändert den bestehenden Beihilfeanspruch zunächst nicht.
- Status entscheidet über 70 Prozent: Ein erhöhter Bemessungssatz (z. B. 70 % beim Bund) greift erst mit der formalen Versetzung in den Ruhestand als Versorgungsempfänger.
- PKV-Schutz anpassen: Ändert sich der Beihilfesatz, muss die private Restkostenversicherung innerhalb von sechs Monaten nach § 199 VVG ohne erneute Gesundheitsprüfung angepasst werden.
- Entlassung gesondert bewerten: Bei Beamten auf Probe oder Widerruf droht bei Dienstunfähigkeit eine Entlassung, wodurch der Beihilfeanspruch vollständig entfallen kann.
- Keine automatische Kostendeckung: Die Beihilfe erstattet ausschließlich beihilfefähige Aufwendungen unter Berücksichtigung von Höchstgrenzen und Eigenbehalten.
Was ist die Beihilfe?
Die Beihilfe ist eine eigenständige finanzielle Fürsorgeleistung des Dienstherrn zur Absicherung von Krankheitskosten für Beamtinnen, Beamte und deren Versorgungsempfänger. Sie übernimmt einen festgelegten prozentualen Anteil der medizinisch notwendigen sowie beihilfefähigen Aufwendungen. Die verbleibende finanzielle Deckungslücke schließen Betroffene in der Regel über eine private Restkostenversicherung. Damit ersetzt die Beihilfe keine Krankenversicherung, sondern ergänzt diesen privaten Versicherungsschutz bedarfsgerecht.
Bleibt die Beihilfe während des Dienstunfähigkeitsverfahrens bestehen?
Während eines laufenden Dienstunfähigkeitsverfahrens behalten beamtete Personen ihren regulären Anspruch auf Beihilfeleistungen uneingeschränkt bei. Das Einleiten einer amtsärztlichen Untersuchung oder das Vorliegen einer längerfristigen Dienstunfähigkeitsbescheinigung führt für sich genommen zu keiner Statusänderung im Beihilferecht. Ebenso wenig bewirkt eine andauernde Erkrankung eine vorzeitige Erhöhung des Beihilfebemessungssatzes. Auch die Besoldung läuft bei einer Dienstunfähigkeitsprüfung grundsätzlich weiter, solange keine rechtskräftige Versetzung in den Ruhestand erfolgt ist. Zu beachten sind hierbei jedoch gesetzliche Sonderregelungen, wie etwa § 47 Absatz 4 des Bundesbeamtengesetzes, wonach die Einbehaltung von Bezügen bei Beginn des Ruhestands greifen kann.
Was gilt für laufende Behandlungen und Therapien?
Medizinisch notwendige Heilbehandlungen werden auch während eines laufenden Verfahrens nach den allgemeinen Beihilfevorschriften erstattet. Dennoch gilt kein pauschaler Erstattungsanspruch für sämtliche ärztlichen Leistungen oder verordneten Therapiemaßnahmen. Insbesondere aufwendige Behandlungen, stationäre Krankenhausaufenthalte sowie ambulante oder stationäre Psychotherapien unterliegen spezifischen Anerkennungsverfahren. Vor dem Antritt kostenintensiver Rehabilitationsmaßnahmen ist zwingend die vorherige schriftliche Zustimmung der Beihilfestelle einzuholen. Eine Ablehnung von Kostenerstattungen durch die Beihilfe beruht auf den jeweiligen Beihilfekatalogen und bedeutet nicht, dass eine Dienstfähigkeit vorliegt. Betroffene sollten Genehmigungen für längerfristige Behandlungszyklen daher frühzeitig parallel bei der Beihilfe und der privaten Restkostenversicherung einreichen.
Wer trägt die Kosten einer Begutachtung?
Die finanzielle Zuständigkeit für ärztliche Gutachten richtet sich streng nach dem jeweiligen Auftraggeber der Untersuchung. Wird eine amtsärztliche Begutachtung oder fachärztliche Untersuchung vom Dienstherrn zur Überprüfung der Dienstfähigkeit angeordnet, trägt dieser die anfallenden Kosten in vollem Umfang. Privat in Auftrag gegebene Atteste, Zweitmeinungen oder Parteigutachten fallen hingegen nicht unter diese behördliche Kostenübernahme. Solche privat veranlassten Unterlagen sind in der Regel auch keine regulären Beihilfeleistungen, sofern sie nicht unmittelbar einer kurativen Heilbehandlung dienen. Vor der Beauftragung eigener medizinischer Gutachter sollte daher geklärt werden, ob und in welchem Umfang Rechnungen überhaupt erstattungsfähig sind.
Wie hoch ist die Beihilfe bei Dienstunfähigkeit im Ruhestand?
Die Höhe der Beihilfe bei Dienstunfähigkeit orientiert sich im Ruhestand an den für Versorgungsempfänger maßgeblichen Rechtsvorschriften. Grundsätzlich führt der Wechsel vom aktiven Dienstverhältnis in das Versorgungsverhältnis bei vielen Beamtengruppen zu einem veränderten Beihilfebemessungssatz. Dieser Schritt vollzieht sich jedoch keineswegs willkürlich, sondern folgt festen Prozentsätzen, die im Bundesbeihilferecht sowie in den Beihilfeverordnungen der Bundesländer festgeschrieben sind. Wichtig ist hierbei die Unterscheidung zwischen dem Eintritt in den Ruhestand mit Versorgungsanspruch und einer reinen Entlassung aus dem Dienst. Erst mit dem formellen Status als Ruhestandsbeamtin oder Ruhestandsbeamter können die für Versorgungsempfänger vorgesehenen höheren Sätze geltend gemacht werden.
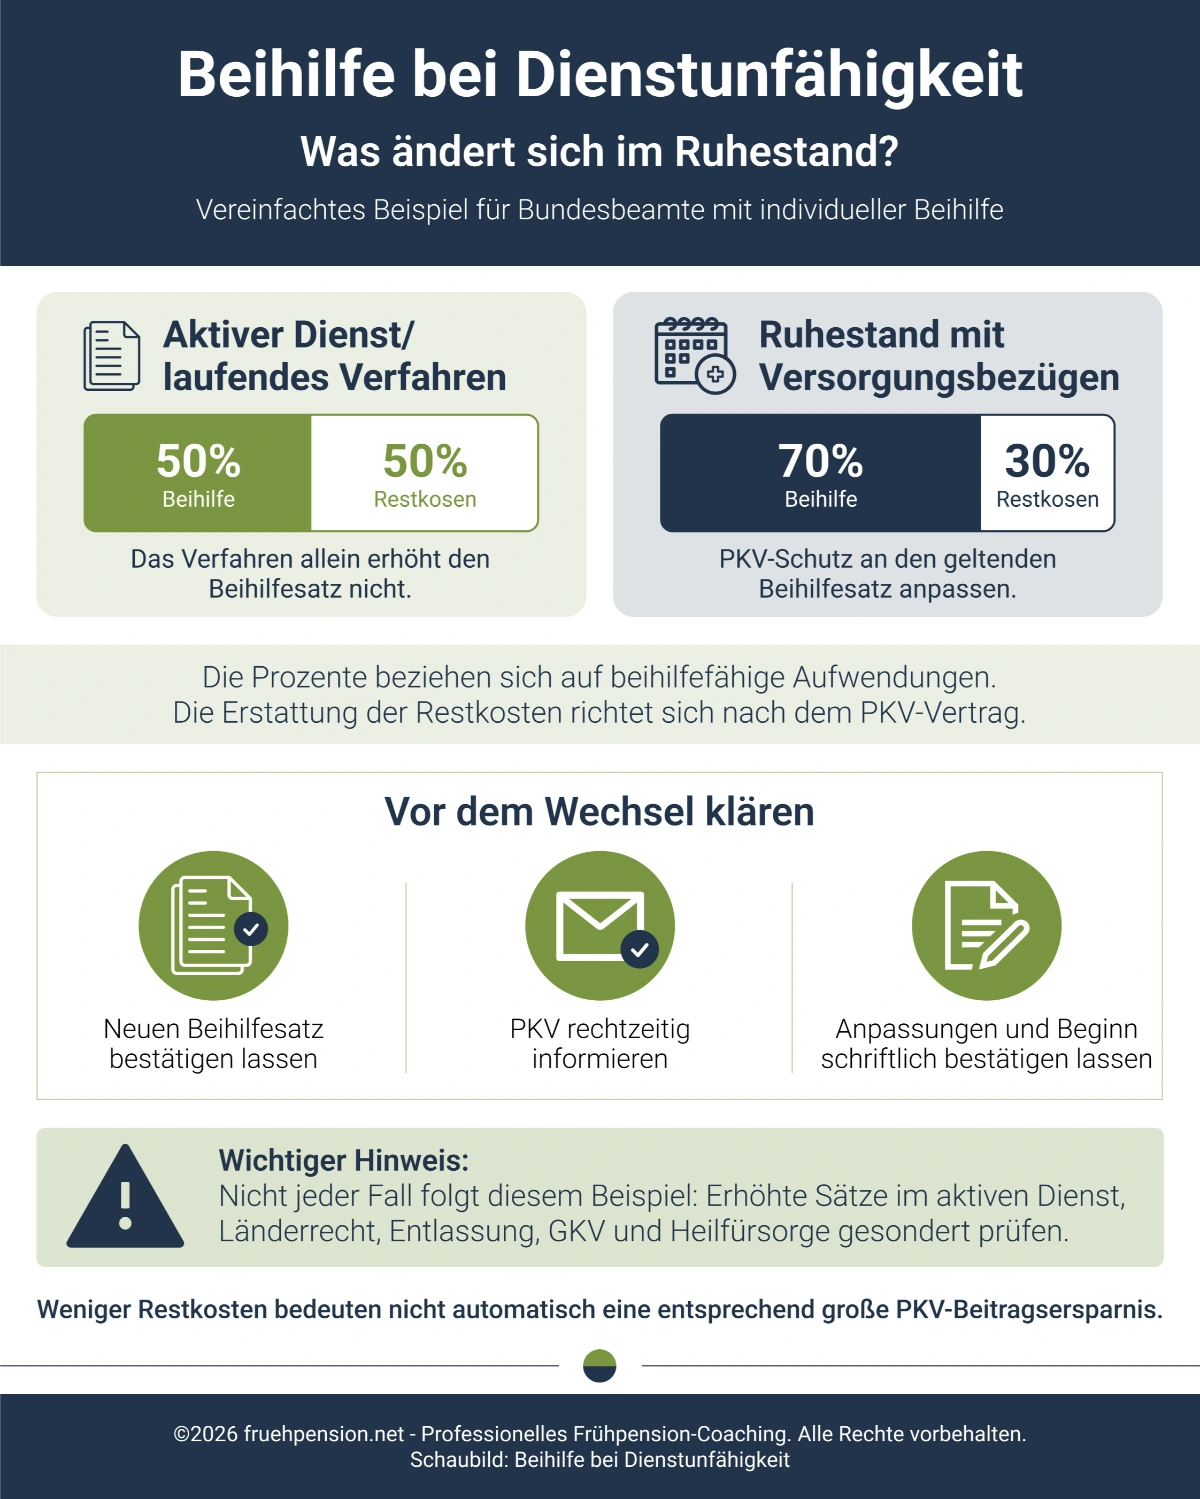
Beispiel Bund: 50 Prozent im aktiven Dienst, 70 Prozent als Versorgungsempfänger
Im Bundesbereich regelt § 46 der Bundesbeihilfeverordnung (BBhV) die Höhe der Bemessungssätze im Detail. Für aktive Bundesbeamtinnen und Bundesbeamte ohne berücksichtigungsfähige Kinder beträgt der Regelsatz 50 Prozent der beihilfefähigen Aufwendungen. Mit der wirksamen Versetzung in den Ruhestand wegen Dienstunfähigkeit erhalten Versorgungsempfänger grundsätzlich einen Bemessungssatz von 70 Prozent. Maßgeblich für die Abrechnung ist im Bundesrecht stets der genaue Zeitpunkt, an dem die medizinische Leistung erbracht wurde. Wurde eine Behandlung noch während des aktiven Dienstes durchgeführt, gilt der 50-prozentige Satz, selbst wenn die Rechnung erst im Ruhestand eingereicht wird.
Warum Bund und Bundesländer unterschieden werden müssen
Das Beihilferecht ist in Deutschland nicht einheitlich geregelt, da Bund und Länder jeweils eigene Verordnungen erlassen. Zwar orientieren sich viele Länder am Bundesmodell mit einem Versorgungsempfängersatz von 70 Prozent, im Detail existieren jedoch spürbare Unterschiede. Beispielsweise kennen einige Länder abweichende Regelungen bei der Beihilfe für berücksichtigungsfähige Ehepartner oder staffeln die Sätze nach der Kinderzahl bereits im aktiven Dienst. Zudem weichen Regelungen zur Kostendämpfungspauschale, zu Eigenbehalten bei Medikamenten sowie Höchstgrenzen für physiotherapeutische Leistungen teils erheblich voneinander ab. Für eine rechtssichere Planung ist daher ausschließlich die konkrete Verordnung des zuständigen Dienstherrn maßgeblich.
| Situation | Typischer Beihilfesatz (z. B. Bund / NRW) | Was ist zu prüfen? |
| Aktiver Dienst / Laufendes Verfahren | Meist 50 % (bei ≥ 2 Kindern oft 70 %) | Gültige Beihilfeverordnung, Antragsfristen, Kostendämpfungspauschale |
| Ruhestand mit Versorgungsbezügen | In der Regel 70 % als Versorgungsempfänger | Wirksamkeitsdatum der Zurruhesetzung, Leistungsdatum der Belege |
| Entlassung (ohne Ruhegehalt) | 0 % (Anspruch entfällt in der Regel) | Gesetzliche Krankenversicherungspflicht, Übergangsregelungen, Auffangschutz |
Beispielrechnung: Aufteilung beihilfefähiger Behandlungskosten
Das folgende Rechenbeispiel verdeutlicht die rechnerische Aufteilung bei einer voll beihilfefähigen Arztrechnung über 1.000 Euro nach Bundesrecht:
| Situation | Beihilfeanteil* | Rechnerischer Restkostenanteil |
| Aktiver Dienst (50 % Bemessungssatz) | 500 Euro | 500 Euro |
| Ruhestand (70 % Bemessungssatz) | 700 Euro | 300 Euro |
* Hinweis: Die tatsächliche Erstattung des verbleibenden Restbetrags richtet sich nach dem individuellen PKV-Vertrag. Das Beispiel stellt keine vollständige Rechnungserstattung und keine garantierte Beitragsersparnis bei der Versicherungsprämie dar.
Was ändert sich bei der privaten Krankenversicherung?
Mit der Veränderung des Beihilfebemessungssatzes verschiebt sich der notwendige Absicherungsbedarf bei der privaten Krankenversicherung. Da Beihilfe und private Restkostenversicherung als sich ergänzende Säulen konzipiert sind, muss die Versicherungspolice an den neuen Status angepasst werden. Ein höherer Beihilfeanspruch bedeutet, dass die private Versicherung künftig einen geringeren Prozentsatz der beihilfefähigen Krankheitskosten absichern muss. Eine solche Vertragsänderung vollzieht sich allerdings nicht automatisch durch die behördliche Entscheidung über die Dienstunfähigkeit. Versicherte sind dazu verpflichtet, den Versicherer eigenständig und formgerecht über den Statuswechsel sowie das offizielle Datum der Zurruhesetzung in Kenntnis zu setzen.
Restkostenabsicherung an den neuen Beihilfesatz anpassen
Sobald die Ernennungsurkunde oder der Versorgungsbescheid über die Versetzung in den Ruhestand vorliegt, sollte umgehend die private Krankenversicherung kontaktiert werden. Dem Versicherungsunternehmen ist der amtliche Nachweis über den künftigen Beihilfebemessungssatz in Kopie vorzulegen. Auf dieser Grundlage wird der Restkostentarif beispielsweise von bisher 50 Prozent auf 30 Prozent Versicherungsschutz umgestellt. Es ist dringend anzuraten, sich das genaue Wirksamkeitsdatum sowie den modifizierten Versicherungsumfang schriftlich bestätigen zu lassen. Keinesfalls darf die bestehende Krankenversicherung voreilig ganz gekündigt werden, da sonst der essenzielle Basisschutz verloren geht.
Warum ein geringerer Restkostenanteil nicht dieselbe Beitragsersparnis bedeutet
Vielfach wird angenommen, dass eine Erhöhung der Beihilfe von 50 auf 70 Prozent den monatlichen PKV-Beitrag proportional um 40 Prozent senkt. Diese Annahme trifft in der versicherungsmathematischen Praxis jedoch nicht zu. Der Gesamtbeitrag einer privaten Krankenversicherung setzt sich aus diversen Bausteinen wie Altersrückstellungen, Pflegetarifen und versicherten Wahlleistungen zusammen. Tarifelemente wie das Krankenhaustagegeld oder gesonderte Komfortleistungen verändern sich durch einen höheren Beihilfesatz in der Regel nicht. Zudem fließen das erreichte Lebensalter und allgemeine Kostensteigerungen im Gesundheitswesen in die Neukalkulation ein.
Anpassungsrecht nach § 199 VVG beachten
Beamtinnen und Beamte genießen beim Statuswechsel einen starken gesetzlichen Verbraucherschutz durch das Versicherungsvertragsgesetz. Gemäß § 199 Absatz 2 VVG hat die versicherte Person bei einer Erhöhung des Beihilfebemessungssatzes das Recht, den Versicherungsschutz entsprechend anzupassen. Wird dieser Antrag innerhalb von sechs Monaten nach der Änderung gestellt, muss der Versicherer den Tarif ohne erneute Risikoprüfung und ohne Wartezeiten umstellen. Dieses gesetzliche Anpassungsrecht bezieht sich auf den bestehenden Versicherungsschutz im Rahmen der Krankheitskostentarife. Ausgenommen von bestimmten Vorrechten sind Wechsel in den Basistarif gemäß § 199 Absatz 3 VVG, weshalb das Anpassungsrecht nicht mit einem uneingeschränkten Recht auf freie Tarifwahl verwechselt werden darf.
Wann gelten andere Regeln?
Das Zusammenspiel aus Beihilfe und privater Krankenversicherung folgt nicht in jedem beamtenrechtlichen Einzelfall dem gewohnten Standardpfad. Besondere Statusgruppen, abweichende Dienstverhältnisse sowie alternative Absicherungssysteme erfordern eine differenzierte Betrachtung. Vor allem das Dienstalter, die Art des Beamtenverhältnisses und landesspezifische Modellversuche können dazu führen, dass herkömmliche Ruhestandsregelungen nicht greifen. Wer gesundheitlich beeinträchtigt ist, muss daher prüfen, in welchem Rechtskreis sich das Dienstverhältnis bewegt. Fehlerhafte Annahmen über Versorgungsansprüche führen im Ernstfall zu schweren Versicherungslücken oder unvorhergesehenen Beitragsnachforderungen.
Beamte auf Probe oder Widerruf und Entlassung
Nicht jede Feststellung einer Dienstunfähigkeit mündet automatisch in eine Versetzung in den Ruhestand mit lebenslangen Versorgungsbezügen. Beamtinnen auf Widerruf und Beamte auf Probe werden bei Dienstunfähigkeit in der Regel entlassen, sofern keine Dienstbeschädigung durch einen Dienstunfall vorliegt. Mit der Entlassung aus dem Beamtenverhältnis endet die Beihilfeberechtigung grundsätzlich mit sofortiger Wirkung. Es erfolgt eine Nachversicherung in der gesetzlichen Rentenversicherung, wodurch Betroffene häufig versicherungspflichtig in der gesetzlichen Krankenversicherung werden. Etwaige befristete Übergangsansprüche müssen individuell geprüft werden, um den lückenlosen Krankenversicherungsschutz sicherzustellen.
Gesetzliche Krankenversicherung, pauschale Beihilfe und Heilfürsorge
Besteht eine freiwillige Mitgliedschaft in der gesetzlichen Krankenversicherung oder wurde die sogenannte pauschale Beihilfe gewählt, gelten vollkommen andere Rahmenbedingungen. Bei der pauschalen Beihilfe gewährt der Dienstherr einen monatlichen Zuschuss zum Krankenversicherungsbeitrag anstelle einer prozentualen Erstattung einzelner Rechnungen. Beamte im Polizeivollzugsdienst, bei der Berufsfeuerwehr oder im Justizvollzug erhalten während des aktiven Dienstes in mehreren Bundesländern freie Heilfürsorge. Bei einer Zurruhesetzung endet die Heilfürsorge jedoch meist, sodass Betroffene erst im Ruhestand in das reguläre Beihilfesystem mit Restkostenversicherung wechseln. In diesen Sonderkonstellationen ist eine rechtzeitige Aktivierung einer bestehenden Anwartschaftsversicherung zwingend erforderlich.
Pflegekosten sind gesondert zu betrachten
Die finanzielle Absicherung bei einer eintretenden Pflegebedürftigkeit folgt separaten Grundsätzen und darf nicht mit der allgemeinen Beihilfe verwechselt werden. Zwar leistet die Beihilfestelle auch bei Pflegebedürftigkeit analog zum Bemessungssatz einen Beitrag, dieser ist jedoch an strenge gesetzliche Höchstsätze gekoppelt. Die verbleibenden Aufwendungen für Pflegegrade, ambulante Pflegedienste oder Heimplätze müssen über die private Pflegepflichtversicherung abgedeckt werden. Da die tatsächlichen Pflegekosten die kombinierten Höchstsätze von Beihilfe und Pflegepflichtversicherung häufig übersteigen, verbleiben oft erhebliche Eigenanteile. Die einfache Annahme einer vollständigen 70-Prozent-Kostendeckung greift bei Pflegekosten daher nicht.
Entscheidet die Beihilfestelle über die Dienstunfähigkeit?
Die Beihilfestelle besitzt keinerlei gesetzliche Befugnis, über das Vorliegen einer Dienstunfähigkeit oder eine Versetzung in den Ruhestand zu entscheiden. Ihre ausschließliche Aufgabe liegt in der administrativen Bearbeitung, Prüfung und rechnerischen Festsetzung von Erstattungsanträgen zu Krankheitskosten. Beamtenrechtliche Entscheidungen trifft allein die zuständige Dienstbehörde nach Maßgabe der geltenden Beamtengesetze. Als medizinische Grundlage dienen hierbei die Gutachten der beauftragten Amtsärztinnen und Amtsärzte. Auch wenn Ablehnungsbescheide der Beihilfestelle Rückschlüsse auf anerkannte Behandlungsmethoden zulassen, ersetzen sie niemals das förmliche Zurruhesetzungsverfahren.
| Stelle / Institution | Kernaufgabe im Verfahren |
| Dienstherr / Ernennungsbehörde | Führt das Verfahren, prüft Weiterverwendung und verfügt Zurruhesetzung |
| Amtsarzt / Ärztlicher Gutachter | Erstellt die medizinische Prognose bezüglich der Dienstfähigkeit |
| Beihilfestelle | Prüft Beihilfefähigkeit eingereichter Rechnungen und zahlt Beihilfe aus |
| Private Krankenversicherung | Stellt vertraglichen Restkostenschutz bereit und passt Tarife an |
Checkliste: So bereiten Sie Beihilfe und PKV auf den Ruhestand vor
Ein geordneter Übergang in den Ruhestand wegen Dienstunfähigkeit erfordert eine strukturierte Vorbereitung sämtlicher Unterlagen. Die nachfolgende Orientierungsliste fasst die wesentlichen administrativen Schritte zusammen, um Leistungsunterbrechungen zu vermeiden.
- Zuständigkeiten und Vorschriften klären: Die für den Dienstherrn maßgebliche Beihilfeverordnung und die zuständige Beihilfestelle identifizieren.
- Versorgungsstatus feststellen: Den genauen Status prüfen, ob ein Ruhestand mit Versorgungsbezügen oder eine Entlassung vorliegt.
- Künftigen Bemessungssatz ermitteln: Den ab Ruhestandsbeginn geltenden Beihilfeprozentsatz bei der Beihilfestelle offiziell erfragen.
- PKV unverzüglich benachrichtigen: Die private Krankenversicherung über die bevorstehende Zurruhesetzung informieren und Urkundenkopien beifügen.
- Tarifumstellung nach § 199 VVG beantragen: Den Restkostenanteil innerhalb der sechsmonatigen Frist fristgerecht ohne Gesundheitsprüfung senken lassen.
- Laufende Therapien koordinieren: Genehmigungspflichtige Behandlungen und Reha-Maßnahmen vorab bei Beihilfe und PKV bestätigen lassen.
- Pflegepflichtversicherung überprüfen: Den Versicherungsschutz der Pflegepflichtversicherung mit den Beihilfebestimmungen abgleichen.
- Bescheide vollständig dokumentieren: Zurruhesetzungsurkunde, Versorgungsmitteilung und Versicherungspolicen chronologisch in einer Notfallakte verwahren.
Unterstützung im Verfahren: Sicher in den Ruhestand starten
Ein Dienstunfähigkeitsverfahren konfrontiert Beamtinnen und Beamte mit komplexen versorgungs- und beihilferechtlichen Schnittstellen. Neben gesundheitlichen Belastungen sorgen oft verwaltungsrechtliche Fristen und die Abstimmung mit Versicherern für zusätzlichen Stress.
Fruehpension.net steht Ihnen in dieser anspruchsvollen Phase mit langjähriger Expertise zur Seite. Als spezialisierter Partner begleiten wir Sie durch das gesamte Verfahren – von der ersten Vorbereitung auf amtsärztliche Untersuchungen bis hin zur Orientierung beim Übergang in den Ruhestand.
Nutzen Sie unser Know-how, um typische Verfahrensfehler zu vermeiden und Klarheit über Ihre persönliche Situation zu gewinnen. Vereinbaren Sie jetzt Ihr persönliches, kostenloses Erstgespräch auf Fruehpension.net und lassen Sie sich professionell und diskret durch Ihr Dienstunfähigkeitsverfahren coachen.
Fazit: Rechtssicherheit und Weitsicht schützen vor Versorgungslücken
Die finanzielle Absicherung bei einer Dienstunfähigkeit hängt maßgeblich vom formalen beamtenrechtlichen Status und nicht von der medizinischen Diagnose ab. Während eines laufenden Verfahrens bleibt der gewohnte Beihilfeanspruch unverändert bestehen, sodass laufende Behandlungen weiterhin wie gewohnt abgerechnet werden. Erst mit der rechtskräftigen Versetzung in den Ruhestand greift in vielen Rechtskreisen der erhöhte Beihilfebemessungssatz für Versorgungsempfänger. Um finanzielle Deckungslücken oder überhöhte Beiträge zu vermeiden, muss die private Restkostenversicherung innerhalb der gesetzlichen Frist an diesen neuen Status angepasst werden. Eine vorausschauende Klärung aller behördlichen Zuständigkeiten sichert dabei einen reibungslosen Übergang in den vorzeitigen Ruhestand.
Sie haben noch offene Fragen zur Beihilfe bei Dienstunfähigkeit? Lassen Sie sich jetzt von den Experten von Fruepension.net beraten und melden Sie sich für ein kostenloses Erstgespräch an.
Jetzt kostenlose Erstberatung sichern
Ein Ablehnungsbescheid ist selten das Ende, aber er verlangt ein anderes Vorgehen als beim ersten Anlauf. Besprechen Sie Ihre Situation in einem kostenlosen Erstgespräch, telefonisch unter 07751 5446.
Häufige Fragen zur Beihilfe bei Dienstunfähigkeit
Die rechtlichen Regelungen rund um Beihilfeansprüche und Ruhegehalt werfen in der Praxis wiederkehrende Detailfragen auf. Im Folgenden werden zentrale Fragestellungen zum Zusammenspiel von Dienstunfähigkeit, Beihilfebemessungssätzen und privater Krankenversicherung präzise beantwortet. Diese Zusammenstellung dient der schnellen Orientierung bei typischen Unsicherheiten während des Verfahrens sowie beim Übergang in den Ruhestand.
Nein, ein Bemessungssatz von 70 Prozent entsteht nicht automatisch durch die Feststellung einer Dienstunfähigkeit oder eine Erkrankung. Maßgeblich ist ausschließlich der beamtenrechtliche Status. Erst wenn Beamtinnen und Beamte formell in den Ruhestand mit Versorgungsbezügen versetzt werden, greift in vielen Rechtskreisen wie dem Bund der erhöhte Satz für Versorgungsempfänger. Vorher verbleibt es beim regulären Beihilfebemessungssatz.
Ja, der Beihilfeanspruch bleibt auch während einer monatelangen Dienstunfähigkeit oder Krankschreibung in vollem Umfang erhalten. Solange das Beamtenverhältnis unverändert fortbesteht und keine Entlassung erfolgt ist, werden beihilfefähige Rechnungen wie gewohnt erstattet. Die Beihilfestelle prüft Anträge unabhängig von der Dienstfähigkeit. Die Höhe des Erstattungssatzes richtet sich nach den normalen Regelungen des aktiven Dienstes.
Ja, Beamte müssen ihre private Krankenversicherung zwingend eigenständig und schriftlich über den Ruhestandseintritt informieren. Die Beihilfestelle oder der Dienstherr leiten keine Mitteilungen an private Versicherungsunternehmen weiter. Für eine reibungslose Umstellung des Restkostentarifs nach § 199 VVG müssen die Zurruhesetzungsverfügung und der Nachweis über den neuen Beihilfesatz zeitnah bei der Versicherung eingereicht werden.
Wird ein Beamtenverhältnis durch Entlassung beendet, entfällt der Anspruch auf Beihilfeleistungen in der Regel mit dem Tag des Ausscheidens vollständig. Dies betrifft häufig Beamte auf Probe oder Widerruf ohne Dienstunfall. Betroffene müssen sich umgehend gesetzlich oder privat vollversichern, um Versicherungslücken zu vermeiden. Gegebenenfalls greifen kurze Übergangsleistungen, die jedoch im Einzelfall geprüft werden müssen.
Im Bundesbeihilferecht ist nach § 46 Absatz 4 BBhV strikt das Behandlungsdatum maßgeblich, nicht das Ausstellungsdatum der Rechnung. Behandlungen aus dem aktiven Dienst werden mit 50 Prozent erstattet, selbst wenn der Arzt erst im Ruhestand liquidiert. Viele Bundesländer wenden identische Grundsätze an. Es zählt also immer der Beihilfestatus am Tag der Inanspruchnahme der jeweiligen Leistung.
Nein, die Beihilfestelle hat keinerlei rechtliche Befugnis, über die Dienstunfähigkeit oder die Versetzung in den Ruhestand zu entscheiden. Diese Entscheidung obliegt allein dem zuständigen Dienstherrn auf Basis amtsärztlicher Gutachten. Die Beihilfestelle entscheidet lediglich über die Abrechnung und Erstattungsfähigkeit medizinischer Aufwendungen. Eine Ablehnung von Kostenerstattungen durch die Beihilfe beeinflusst das beamtenrechtliche Verfahren formell nicht.

Ich betreue seit den 1990er Jahren Beamte und andere Berufsgruppen, die in den Ruhestand treten wollen. Psychische Erkrankungen wie Depressionen sind häufig der Grund, weswegen sich Beamte nicht mehr fähig fühlen, Ihren Beruf auszuüben. Meiner Erfahrung nach sind es aber genau diese Personen, die nicht ernst genug genommen werden, wenn es darum geht, in die Frühpension überzugehen. Dasselbe gilt für Burnout-Betroffene. Den Antrag auf Dienstunfähigkeit bestätigt zu bekommen, kann ein wahrer Spießrutenlauf werden, durch den ich Sie aber gerne begleite. Ich bin der Meinung, dass Menschen, die das Arbeitsleben krank gemacht hat, geholfen werden kann und sollte.