
Dienstunfähigkeitsversicherung Beamte: Wann sie Sinn macht und worauf Sie achten müssen
Der umfassende Ratgeber



Reicht die staatliche Versorgung im Krankheitsfall wirklich aus, oder droht eine existenzbedrohende Versorgungslücke? Viele Staatsdiener wiegen sich fälschlicherweise in absoluter Sicherheit und unterschätzen das finanzielle Risiko eines vorzeitigen Ausscheidens aus dem Dienst. Eine private Dienstunfähigkeitsversicherung für Beamte schließt genau diese Differenz zwischen den bisherigen Dienstbezügen und dem tatsächlich gezahlten Ruhegehalt. Besonders Beamtenanwärter und Beamte auf Probe stehen ohne private Vorsorge oft gänzlich ohne beamtenrechtliche Versorgungsansprüche da. Aber auch auf Lebenszeit ernannte Beamte müssen mit teils empfindlichen Abschlägen und festen Mindestpensionen kalkulieren. Im folgenden Ratgeber erfahren Sie detailliert, wie eine Dienstunfähigkeitsversicherung funktioniert, welche Vertragsklauseln entscheidend sind und wann der optimale Zeitpunkt für den Abschluss ist.
Inhaltsverzeichnis:
- Das Wichtigste in Kürze für Schnellleser
- Was ist eine Dienstunfähigkeitsversicherung?
- Wann ist eine DU-Versicherung für Beamte sinnvoll?
- Was kostet eine Dienstunfähigkeitsversicherung für Beamte?
- Worauf müssen Beamte bei der DU-Versicherung achten?
- Gesundheitsprüfung und Antragsstellung
- Wie hoch sollte die Absicherung sein?
- Dienstunfähigkeitsversicherung und das Frühpension-Coaching
- Häufige Fragen zur Dienstunfähigkeitsversicherung für Beamte (FAQ)
- Quellen (Belege)

Das Wichtigste in Kürze für Schnellleser
- Versorgungslücke schließen: Eine Dienstunfähigkeitsversicherung fängt den Einkommensverlust auf, der zwischen den aktiven Bezügen und dem beamtenrechtlichen Ruhegehalt entsteht.
- Besonderes Risiko für Probe- und Widerrufsbeamte: Wer vor der Ernennung auf Lebenszeit dienstunfähig wird, wird in der Regel ohne Ruhegehalt entlassen und lediglich in der gesetzlichen Rentenversicherung nachversichert.
- Echte DU-Klausel ist Pflicht: Gute Tarife verzichten auf eine eigene medizinische Nachprüfung und erkennen die Versetzung in den Ruhestand durch den Dienstherrn unmittelbar an.
- Rechtzeitiger Abschluss entscheidet: Vorerkrankungen – insbesondere psychischer Natur – führen schnell zu Risikozuschlägen, Leistungsausschlüssen oder einer kompletten Antragsablehnung.
- Unabhängige Prozessberatung: Frühpension.net vermittelt keine Versicherungstarife, sondern begleitet Beamte strategisch durch das offizielle Dienstunfähigkeitsverfahren.
Was ist eine Dienstunfähigkeitsversicherung?
Die Dienstunfähigkeitsversicherung ist eine spezialisierte Einkommensabsicherung für Beamte. Sie greift, wenn der Dienstherr den Staatsdiener aufgrund eines amtsärztlichen Gutachtens wegen Gesundheitsproblemen vorzeitig in den Ruhestand versetzt oder entlässt. In diesem Fall zahlt die Police eine vereinbarte monatliche Rente aus. Damit schließt sie die oft erhebliche Versorgungslücke und schützt Betroffene verlässlich vor dem plötzlichen Wegfall ihrer bisherigen Besoldung.
Unterschied zur Berufsunfähigkeitsversicherung (BU)
Eine herkömmliche Berufsunfähigkeitsversicherung zahlt in der Regel erst dann, wenn die versicherte Person ihren zuletzt ausgeübten Beruf zu mindestens 50 Prozent voraussichtlich für einen definierten Zeitraum nicht mehr ausüben kann. Dieser medizinische Grad der Beeinträchtigung wird von den Gutachtern des Versicherers eigenständig geprüft und bewertet. Bei Beamten greift dieses System oft zu kurz, da die beamtenrechtliche Dienstunfähigkeit bei Beamten nach § 26 BeamtStG bzw. § 44 BBG bereits dann vorliegen kann, wenn der Dienstherr keine geeignete Verwendung mehr sieht. Ohne eine entsprechende Beamtenklausel könnte eine private Berufsunfähigkeitsversicherung die Leistung trotz erfolgter Zurruhesetzung schlicht verweigern, weil die medizinische 50-Prozent-Schwelle nach privatem Versicherungsrecht laut Aktenlage noch nicht erreicht ist. Der entscheidende Unterschied liegt folglich in der Bindungswirkung der behördlichen Entscheidung gegenüber dem Versicherungsunternehmen.
Die echte DU-Klausel erklärt
Eine sogenannte echte Dienstunfähigkeitsklausel bindet die Leistungspflicht des Versicherers unmittelbar an das offizielle Votum des Dienstherrn. Sobald der Dienstherr die Dienstunfähigkeit feststellt und den Beamten wegen gesundheitlicher Nichteignung pensioniert oder entlässt, gilt der Versicherungsfall automatisch als eingetreten. Das Versicherungsunternehmen verzichtet in diesem Fall vollständig auf eine eigene arbeitsmedizinische Nachprüfung oder Beurteilung des Krankheitsgrades. Zudem schließt eine vollwertige Klausel jegliche abstrakte Verweisung aus, sodass der Beamte nicht auf andere, theoretisch zumutbare Tätigkeiten außerhalb der Verwaltung verwiesen werden darf. Für die versicherte Person bedeutet dies maximale Rechtssicherheit und eine zügige Auszahlung ohne langwierige Streitigkeiten über medizinische Gutachten.
Wann ist eine DU-Versicherung für Beamte sinnvoll?
Die Frage nach der Notwendigkeit einer privaten Absicherung lässt sich nicht pauschal beantworten, sondern hängt primär vom beamtenrechtlichen Status und den bisher erworbenen Versorgungsanwartschaften ab. Beamte unterliegen abhängig von ihrer Dienstphase völlig unterschiedlichen Schutzmechanismen des Dienstherrn. Während erfahrene Lebenszeitbeamte immerhin eine gesetzliche Mindestversorgung beanspruchen können, stehen Nachwuchskräfte im Ernstfall oft vor dem wirtschaftlichen Nichts. Daneben spielen persönliche Verbindlichkeiten wie Immobilienkredite oder familiäre Unterhaltspflichten eine tragende Rolle bei der Risikobewertung. Die Notwendigkeit einer privaten Vorsorge staffelt sich daher primär entlang der folgenden berufsbiografischen Stationen:
- Beamte auf Widerruf (Vorbereitungsdienst und Anwärterzeit)
- Beamte auf Probe (Probezeit vor der Lebenszeiternennung)
- Beamte auf Lebenszeit mit geringen bis mittleren Dienstjahren
- Lebenszeitbeamte mit gehobenem Lebensstandard oder hohen Fixkosten
Beamte auf Lebenszeit: Versorgungslücke zwischen Bezügen und Ruhegehalt
Selbst nach der Ernennung zum Beamten auf Lebenszeit existiert eine erhebliche Einkommenslücke, die viele Betroffene erst bei Eintritt des Ernstfalls bemerken. Das staatliche Ruhegehalt berechnet sich prozentual aus den ruhegehaltfähigen Dienstbezügen und steigt mit jedem anerkannten Dienstjahr lediglich um rund 1,79 Prozentpunkte an. Die gesetzliche Mindestversorgung liegt meist bei rund 35 Prozent der Bezüge, was bei einer frühen Dienstunfähigkeit zu einem drastischen Einkommensverlust führt. Hinzu kommt, dass bei einer vorzeitigen Zurruhesetzung ein Versorgungsabschlag von bis zu 10,8 Prozent fällig wird, welcher die monatliche Pension dauerhaft schmälert. Von den verbleibenden Bezügen müssen zudem weiterhin die Beiträge zur privaten Krankenversicherung und Pflegepflichtversicherung in voller Höhe entrichtet werden. Eine Dienstunfähigkeitsversicherung gleicht genau diese Fehlbeträge aus und erhält den Lebensstandard.
Beamte auf Probe: Entlassung statt Ruhestand, kaum staatliche Absicherung
Für Bedienstete in der Probezeit ist das finanzielle Risiko einer Dienstunfähigkeit ungleich schärfer ausgeprägt als bei etablierten Lebenszeitbeamten. Wer als Beamter auf Probe wegen allgemeiner Dienstunfähigkeit seinen Dienst quittieren muss, wird gemäß Beamtenrecht in der Regel entlassen und nicht in den Ruhestand versetzt. Ein Anspruch auf Versorgungsbezüge oder ein staatliches Ruhegehalt besteht in diesem Status regulär nur dann, wenn die Dienstunfähigkeit durch einen Dienstunfall oder eine Dienstbeschädigung ausgelöst wurde. Bei einer normalen Erkrankung erfolgt stattdessen eine rückwirkende Nachversicherung in der gesetzlichen Rentenversicherung, die oft nur winzige Erwerbsminderungsrenten generiert. Detaillierte Regelungen zur Dienstunfähigkeit bei Beamten auf Probe zeigen, dass eine private Dienstunfähigkeitsversicherung für diese Zielgruppe eine unverzichtbare Existenzabsicherung darstellt.
Beamte auf Widerruf / Anwärter: Keine Versorgungsansprüche, private Absicherung umso wichtiger
Beamtenanwärter und Referendare befinden sich in der verwundbarsten Phase ihrer gesamten beamtenrechtlichen Laufbahn. Tritt während des Vorbereitungsdienstes eine dauerhafte Dienstunfähigkeit infolge einer Krankheit ein, endet das Dienstverhältnis zwingend mit der Entlassung aus dem Dienst. Der Dienstherr übernimmt in diesem Szenario keinerlei fortlaufende Alimentationspflicht, sodass Betroffene vollständig auf familiäre Hilfe oder staatliche Bürgergeldleistungen zurückgeworfen werden. Da in jungen Ausbildungsjahren noch keine nennenswerten Rentenpunkte erworben wurden, fällt auch eine gesetzliche Erwerbsminderungsrente extrem gering aus oder entfällt mangels Erfüllung der versicherungsrechtlichen Wartezeiten komplett. Eine frühe private Dienstunfähigkeitsversicherung mit speziellen Anwärtertarifen fängt diese existenzbedrohende Lücke zuverlässig ab.
Besonders wichtig: Beamte mit psychischen Vorerkrankungen
Statistiken von Versorgungsträgern belegen, dass psychische Erkrankungen wie Depressionen oder das Burnout-Syndrom mittlerweile zu den häufigsten Gründen für eine vorzeitige Dienstunfähigkeit zählen. Wer in der Dienststelle bereits unter starker Belastung leidet oder erste Symptome spürt, hat einen erhöhten Bedarf an verlässlicher finanzieller Absicherung. Gleichzeitig gestaltet sich der Abschluss einer Dienstunfähigkeitsversicherung bei bestehenden Diagnosen ungemein schwierig, da Versicherer den mentalen Gesundheitszustand streng prüfen. Oftmals reagieren die Risikoprüfer mit rigiden Leistungsausschlüssen für seelische Leiden oder verweigern den Versicherungsschutz vollständig. Beamte sollten sich dieser doppelten Problematik bewusst sein und Vorsorgeverträge möglichst in vollkommen gesnden Phasen abschließen.
Was kostet eine Dienstunfähigkeitsversicherung für Beamte?
Die monatlichen Kosten für eine Dienstunfähigkeitsversicherung hängen von mehreren individuellen Parametern ab und lassen sich nicht pauschal beziffern. Maßgeblich für den Beitrag sind vor allem das Eintrittsalter bei Vertragsabschluss, die Höhe der gewünschten Monatsrente, die vertragliche Endalter-Regelung sowie der allgemeine Gesundheitszustand. Eine beispielhafte Analyse von Stiftung Warentest und Verbraucherportalen zeigt, dass junge Beamte bei gutem Gesundheitszustand meist mit Monatsbeiträgen zwischen 40 und 90 Euro rechnen können. Bei einem späteren Einstieg ab dem 40. Lebensjahr oder vorhandenen Vorerkrankungen steigen die Beiträge nicht selten auf 120 bis über 200 Euro monatlich an. Generell gilt der versicherungsmathematische Grundsatz: Je jünger und gesünder die antragstellende Person ist, desto günstiger bleibt der Monatsbeitrag über die gesamte Vertragslaufzeit.
Kostenparameter im Überblick
- Eintrittsalter: Je jünger der Antragsteller, desto niedriger fällt die Grundprämie aus.
- Laufzeit: Das Endalter sollte idealerweise an die reguläre gesetzliche Pensionsgrenze gekoppelt sein.
- Absicherungshöhe: Höhere Monatsrenten führen proportional zu steigenden Beiträgen.
- Gesundheitsstatus: Vorerkrankungen können Zuschläge von 25 bis 100 Prozent auslösen.
Worauf müssen Beamte bei der DU-Versicherung achten?
Beim Vergleich von Versicherungstarifen sollten Bedienstete keinesfalls ausschließlich auf den monatlichen Preis schauen. Die Güte eines Vertrages zeigt sich erst im Schadensfall, wenn es um die reibungslose Auszahlung der vereinbarten Rente geht. Unpräzise Klauseln oder versteckte Vorbehalte können dazu führen, dass der Versicherer Zahlungen hinauszögert oder verweigert. Insbesondere der beamtenrechtliche Wortlaut muss zwingend mit den geltenden Gesetzen des jeweiligen Dienstherrn harmonieren. Die nachfolgenden Kriterien sind bei der Auswertung von Versicherungsbedingungen unverzichtbar:
- Art und Formulierung der Beamtenklausel (echt vs. unvollständig)
- Schutz bei Entlassung von Probebeamten
- Eindeutiger Verzicht auf Verweisungsklauseln
- Vorhandensein garantierter Anpassungsrechte ohne erneute Gesundheitsprüfung
Echte vs. unechte DU-Klausel
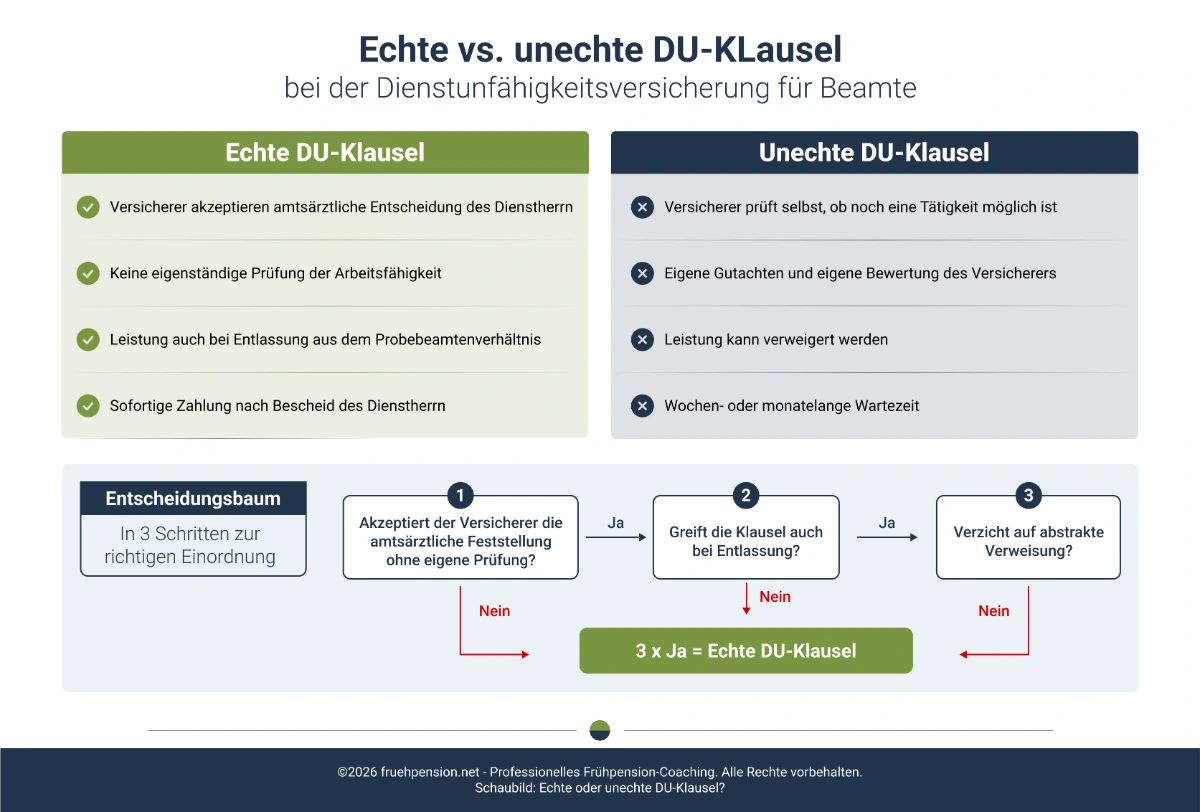
Bei einer echten Dienstunfähigkeitsklausel erklärt der Versicherer, dass die Versetzung in den Ruhestand wegen allgemeiner Dienstunfähigkeit unmittelbar als Nachweis für die Leistungspflicht anerkannt wird. Eine unechte Klausel hingegen enthält oft einschränkende Zusätze wie „sofern die Dienstunfähigkeit auch als Berufsunfähigkeit im Sinne dieser Bedingungen anzusehen ist“. Durch eine solche Formulierung sichert sich das Unternehmen das Recht, medizinische Berichte unabhängig vom Amtsarzt neu zu bewerten und Leistungen abzulehnen. Auch unvollständige Klauseln sind riskant, wenn sie beispielsweise Beamte auf Probe oder Widerruf von den Regelungen ausnehmen. Staatsdiener sollten deshalb penibel darauf achten, dass der Vertrag eine uneingeschränkte und echte Klausel ohne zusätzliche medizinische Prüfvorbehalte enthält.
Einschluss von Entlassungen (besonders für Beamte auf Probe)
Ein gravierender Schwachpunkt vieler Standardverträge liegt in der Formulierung, dass Leistungen nur bei einer „Versetzung in den Ruhestand“ fließen. Da Beamte auf Probe und Beamte auf Widerruf bei festgestellter Dienstunfähigkeit jedoch typischerweise aus dem Dienst entlassen werden, gehen solche Klauseln an der Realität dieser Zielgruppen vorbei. Ein leistungsstarker Tarif muss in seinen Bedingungen ausdrücklich festschreiben, dass auch die Entlassung infolge eines festgestellten Dienstunfähigkeitsverfahrens den Leistungsfall auslöst. Fehlt dieser Baustein, verweigert die Gesellschaft möglicherweise jegliche Rentenzahlung, obwohl die gesundheitliche Eignung für den Staatsdienst unwiderruflich aberkannt wurde. Beamte in Ausbildungs- oder Probephasen müssen diesen Passus vor der Unterschrift zwingend überprüfen.
Verzicht auf abstrakte Verweisung
Der Verzicht auf eine abstrakte Verweisung garantiert, dass der Versicherer die Auszahlung nicht mit dem Argument verweigern kann, der Beamte könne theoretisch einen anderen Beruf ausüben. Ohne diesen Passus dürfte eine Versicherungsgesellschaft verlangen, dass ein dienstunfähiger Lehrer oder Polizist eine Bürotätigkeit in der freien Wirtschaft aufnimmt, sofern dies seinem Ausbildungsniveau entspricht. Eine kundenfreundliche Police verzichtet bedingungslos auf eine derartige Verweisungsmöglichkeit auf dem allgemeinen Arbeitsmarkt. Auch im Beamtenverhältnis selbst sollte der Versicherer darauf verzichten, den Bediensteten hypothetisch auf eine andere Laufbahn zu verweisen, wenn der Dienstherr diesen Schritt nicht ohnehin vollzogen hat.
Nachversicherungsgarantie bei Statuswechsel
Eine flexible Dienstunfähigkeitsversicherung muss sich im Laufe der Dienstjahre ohne erneute Gesundheitsprüfung an geänderte Lebensverhältnisse anpassen lassen. Zu den typischen Anpassungsanlässen zählen die Ernennung vom Beamten auf Widerruf zum Beamten auf Probe sowie die spätere Verbeamtung auf Lebenszeit. Auch Beförderungen in eine höhere Besoldungsgruppe, Heiraten, Geburten von Kindern oder der Erwerb einer Immobilie sollten das Recht auf eine Erhöhung der Versicherungssumme eröffnen. Fehlt eine solche Nachversicherungsgarantie, muss bei jeder Erhöhung ein neuer Fragebogen zu Krankheiten ausgefüllt werden, was bei zwischenzeitlich aufgetretenen Leiden zu Ablehnungen führen kann. Hochwertige Verträge garantieren Nachversicherungen ohne erneute Gesundheitsprüfung binnen festgelegter Fristen.
Wartezeiten und Karenzzeit
Vor dem Abschluss eines Vertrages sollten sich Bedienstete über eventuell vereinbarte Wartezeiten oder Karenzzeiten im Klaren sein. Eine Karenzzeit beschreibt eine vertragliche Zeitspanne zwischen dem formellen Eintritt der Dienstunfähigkeit und dem Beginn der tatsächlichen Rentenauszahlung. Verträge mit Karenzzeiten sind zwar oft mit geringfügig niedrigeren Beiträgen versehen, hinterlassen Betroffene in den ersten Monaten aber völlig ohne finanzielle Hilfe. Für Beamte empfiehlt sich grundsätzlich ein Tarif ohne Karenzzeit, bei dem die Rentenzahlung rückwirkend ab dem ersten Monat der Zurruhesetzung einsetzt. Ebenso sollten Wartezeiten für bestimmte Krankheitsbilder wie psychische Leiden im Vertragstext vollständig ausgeschlossen sein.
Dynamik und Anpassungsoptionen
Die Inflation mindert über die Jahrzehnte hinweg die reale Kaufkraft einer einmal vereinbarten Rentenhöhe spürbar. Eine vertraglich vereinbarte Beitragsdynamik bewirkt, dass sich der Versicherungsschutz und die Beiträge in regelmäßigen Abständen ohne Gesundheitsprüfung prozentual erhöhen. Ergänzend dazu bieten einige Tarife eine garantierte Leistungsdynamik, wodurch die ausgezahlte Rente auch nach Eintritt des Versicherungsfalls Jahr für Jahr um einen festen Prozentsatz ansteigt. Beamte sollten abwägen, in welchem Umfang solche Anpassungsoptionen wirtschaftlich sinnvoll sind, um die Teuerung auszugleichen. Insbesondere junge Beamte sichern sich über Dynamiken langfristig ein Rentenniveau, das mit künftigen Beförderungen und Besoldungserhöhungen Schritt hält.
Gesundheitsprüfung und Antragsstellung
Die Beantwortung der Gesundheitsfragen im Versicherungsantrag stellt das rechtliche Fundament des gesamten Vertragsverhältnisses dar. Versicherer fordern detaillierte Angaben zu allen ambulanten Behandlungen, Krankenhausaufenthalten, Therapien und Medikamenteneinnahmen der vergangenen drei bis zehn Jahre. Diese Fragen müssen genau, wahrheitsgemäß und lückenlos beantwortet werden, da Falschangaben den Versicherungsschutz gefährden. Die Folgen unvollständiger oder fehlerhafter Angaben lassen sich wie folgt zusammenfassen:
- Vertragsanfechtung: Bei vorsätzlicher Täuschung kann der Versicherer den Vertrag rückwirkend auflösen.
- Rücktritt vom Vertrag: Bei grober Fahrlässigkeit entfällt die Leistungspflicht im Schadensfall.
- Risikozuschläge: Chronische Vorerkrankungen wie Allergien oder Bluthochdruck verteuern die Police.
- Leistungsausschlüsse: Spezifische Organe oder Krankheitsbilder werden von der Rentenzahlung ausgenommen.
Ein Neuabschluss nach dem Auftreten schwerwiegender gesundheitlicher Beschwerden führt nahezu immer zur Ablehnung des Antrags oder zu gravierenden Leistungsausschlüssen.
Wie hoch sollte die Absicherung sein?
Die optimale Höhe der monatlichen Dienstunfähigkeitsrente orientiert sich an der Differenz zwischen den bisherigen Nettodienstbezügen und dem errechneten Ruhegehalt. Als Faustregel gilt in der unabhängigen Finanzberatung, dass Beamte rund 70 bis 80 Prozent ihres aktuellen Nettoeinkommens absichern sollten. Hierbei müssen jedoch die individuellen Abzüge berücksichtigt werden, da auch Ruhegehaltsempfänger Steuern zahlen und Beiträge für die private Krankenversicherung voll aufbringen müssen. Nähere Details zur steuerlichen und beitragsrechtlichen Belastung finden sich im Beitrag über Abzüge von der Pension. Beamte auf Probe oder Widerruf sollten sich an den vollen Lebenshaltungskosten orientieren, da sie im Ernstfall keinerlei Mindestpension erhalten.
- Nettolücke berechnen: Monatliches Netto abzüglich der voraussichtlichen Mindestversorgung.
- Krankenversicherung einplanen: PKV-Beiträge laufen auch bei Dienstunfähigkeit unvermindert weiter.
- Status beachten: Probe- und Widerrufsbeamte müssen den gesamten Lebensunterhalt privat decken.
- Fixkosten decken: Kredite, Miete und Unterhalt bilden die absolute Untergrenze der Absicherung.
Dienstunfähigkeitsversicherung und das Frühpension-Coaching
Während eine Dienstunfähigkeitsversicherung das rein finanzielle Fundament bei gesundheitlichen Einschnitten absichert, erfordert das Verwaltungsverfahren selbst eine fundierte Vorbereitung. Viele Beamtinnen und Beamte stehen dem formalen Ablauf, den amtsärztlichen Gutachten und den beamtenrechtlichen Vorgaben überfordert gegenüber. Ein gezieltes Coaching setzt genau an dieser Schnittstelle an: Es bietet Orientierung auf dem Weg in die vorzeitige Zurruhesetzung und hilft dabei, Fehler im behördlichen Verfahren zu vermeiden. Während Ihre Versicherung den Lebensunterhalt garantiert, sorgt das Coaching dafür, dass Ihre Rechte gegenüber dem Dienstherrn gewahrt bleiben.
Möchten Sie klären, welche Schritte auf dem Weg in den Ruhestand notwendig sind und wie Sie das Verfahren rechtssicher gestalten?
Vereinbaren Sie jetzt Ihr kostenloses Erstgespräch bei Frühpension.net oder lassen Sie sich persönlich telefonisch unter 07751 5446 beraten.
Jetzt kostenlose Erstberatung sichern
Ein Ablehnungsbescheid ist selten das Ende, aber er verlangt ein anderes Vorgehen als beim ersten Anlauf. Besprechen Sie Ihre Situation in einem kostenlosen Erstgespräch, telefonisch unter 07751 5446.
Häufige Fragen zur Dienstunfähigkeitsversicherung für Beamte (FAQ)
Eine Dienstunfähigkeitsversicherung ist für Beamte in den meisten Fällen sehr sinnvoll. Vor allem Beamte auf Probe oder Widerruf besitzen bei krankheitsbedingter Entlassung keinerlei staatlichen Ruhegehaltsanspruch. Doch auch Lebenszeitbeamte erhalten anfangs oft nur die Mindestversorgung, die den gewohnten Lebensstandard selten deckt. Die Police schließt verlässlich diese gefährliche Versorgungslücke im privaten Haushalt.
Die monatlichen Kosten variieren stark und hängen maßgeblich vom Eintrittsalter, dem Gesundheitszustand sowie der gewählten Rentenhöhe ab. Junge Beamte ohne Vorerkrankungen zahlen für einen soliden Schutz häufig zwischen 40 und 80 Euro pro Monat. Bei älteren Neueinsteigern oder gesundheitlichen Beeinträchtigungen steigen die Tarife oft auf 120 bis über 200 Euro an.
Die staatliche Versorgung richtet sich streng nach den abgeleisteten Dienstjahren sowie dem beamtenrechtlichen Status. Beamte auf Lebenszeit erhalten mindestens die gesetzliche Mindestversorgung von derzeit rund 35 Prozent der ruhegehaltfähigen Bezüge, abzüglich eventueller Versorgungsabschläge. Probe- und Widerrufsbeamte gehen bei allgemeiner Dienstunfähigkeit leer aus und werden lediglich in der Rentenversicherung nachversichert.
Eine gewöhnliche Berufsunfähigkeitsversicherung verlangt stets eine eigenständige medizinische Prüfung über einen Grad der Berufsunfähigkeit von mindestens 50 Prozent. Die Dienstunfähigkeitsversicherung enthält hingegen eine Beamtenklausel. Bei einer echten Klausel erkennt das Versicherungsunternehmen den Entlassungs- oder Zurruhesetzungsbescheid des Dienstherrn ohne eigene medizinische Begutachtung als verbindlichen Leistungsfall für die Rentenzahlung vollumfänglich an.
Ein Neuabschluss bei bereits bestehenden schweren Erkrankungen ist in der Praxis außerordentlich schwierig. Versicherer führen vor Vertragsbeginn eine strenge Risikoprüfung durch und verlangen lückenlose Arztberichte. Vorhandene Diagnosen führen fast immer zu empfindlichen Risikozuschlägen, dem Ausschluss betroffener Krankheitsbilder oder der kompletten Ablehnung des Antrags. Ein frühzeitiger Abschluss in gesunden Zeiten ist essenziell.
Es ist definitiv zu spät, wenn das offizielle Dienstunfähigkeitsverfahren bereits eingeleitet oder eine Zurruhesetzung behördlich angeordnet wurde. Auch akute, schwere Erkrankungen oder laufende Psychotherapien führen regelmäßig zu direkten Ablehnungen durch die Risikoprüfer. Wer erst nach Erhalt einer amtsärztlichen Vorladung vorsorgen möchte, findet am Markt in der Regel keinen Versicherer mehr.
Eine echte Dienstunfähigkeitsklausel verpflichtet das Versicherungsunternehmen, das Urteil des Dienstherrn bedingungslos zu übernehmen. Versetzt der Dienstherr den Bediensteten wegen Dienstunfähigkeit vorzeitig in den Ruhestand oder entlässt ihn, zahlt der Versicherer die vereinbarte Rente. Das Unternehmen verzichtet dabei vollkommen auf eine eigene Nachprüfung des Gesundheitszustandes oder eine Verweisung auf andere Berufe.
Das Prinzip der Dienstunfähigkeit ist im Beamtenstatusgesetz für die Länder und im Bundesbeamtengesetz für Bundesbeamte prinzipiell einheitlich geregelt. Dennoch existieren feine Unterschiede bei den Versorgungsgesetzen, den Berechnungsgrundlagen des Ruhegehalts sowie den Fristen für Wiedereingliederungsversuche. Ein leistungsstarker Versicherungstarif deckt bundes- sowie landesrechtliche Regelungen gleichermaßen ab und schützt Beamte beider Rechtskreise gleichermaßen.
Quellen (Belege)
- Beamtenstatusgesetz (BeamtStG): § 26 Dienstunfähigkeit (gesetze-im-internet.de)
- Bundesbeamtengesetz (BBG): § 44 Dienstunfähigkeit (gesetze-im-internet.de)
- Beamtenversorgungsgesetz (BeamtVG): Gesetz über die Versorgung der Beamten und Richter des Bundes
- Bund der Versicherten (BdV): Merkblatt zur Absicherung der Dienstunfähigkeit bei Beamten
- Versorgungsausgleich & Mindestversorgung: Statistische Übersichten der Versorgungsträger des Bundes und der Länder

Ich betreue seit den 1990er Jahren Beamte und andere Berufsgruppen, die in den Ruhestand treten wollen. Psychische Erkrankungen wie Depressionen sind häufig der Grund, weswegen sich Beamte nicht mehr fähig fühlen, Ihren Beruf auszuüben. Meiner Erfahrung nach sind es aber genau diese Personen, die nicht ernst genug genommen werden, wenn es darum geht, in die Frühpension überzugehen. Dasselbe gilt für Burnout-Betroffene. Den Antrag auf Dienstunfähigkeit bestätigt zu bekommen, kann ein wahrer Spießrutenlauf werden, durch den ich Sie aber gerne begleite. Ich bin der Meinung, dass Menschen, die das Arbeitsleben krank gemacht hat, geholfen werden kann und sollte.